بررسی ۵ ربات و فریمورک متنباز الگوریتم تریدینگ برای کریپتو و فارکس؛ Freqtrade، Hummingbot، Jesse، LEAN و NautilusTrader
مقایسه فنی پنج پروژه متنباز شاخص الگوریتم تریدینگ در بازارهای کریپتو و فارکس؛ از Freqtrade و Hummingbot تا Jesse، QuantConnect LEAN و NautilusTrader، همراه با فلسفه معماری، قدمت مخزن GitHub، Backtesting، Paper Trading، Live Execution، مجوز متنباز و لینک رسمی پروژهها.
مقدمه: ربات الگوریتم تریدینگ واقعاً چه کاری انجام میدهد؟
وقتی از ربات الگوریتم تریدینگ متنباز صحبت میکنیم، منظور فقط برنامهای نیست که با دیدن یک تقاطع میانگین متحرک سفارش خرید بفرستد. یک سیستم معاملاتی قابل اتکا معمولاً زنجیرهای از اجزای مستقل دارد: دریافت داده، تولید سیگنال، کنترل ریسک، مدیریت سفارش، ثبت Fill، تطبیق موقعیتها، محاسبه کارمزد و در نهایت مانیتورینگ.
به همین دلیل مقایسه پروژههای Open Source Trading Bot فقط با تعداد اندیکاتورها یا تعداد Exchange Connectorها منصفانه نیست. بعضی پروژهها strategy-centric هستند، بعضی execution-centric و بعضی اساساً یک trading engine عمومیاند که میتوان روی آنها سیستم معاملاتی کامل ساخت.
در این مقاله پنج پروژه شاخص را بررسی میکنیم: Freqtrade، Hummingbot، Jesse، QuantConnect LEAN و NautilusTrader.
این فهرست رتبهبندی مطلق «بهترین ربات ترید» نیست. هدف، مقایسه پنج فلسفه متفاوت و پرکاربرد در اکوسیستم متنباز است.
هشدار مهم: هیچ ربات، فریمورک یا بکتستی سودآوری آینده را تضمین نمیکند. استفاده از این پروژهها نیازمند تست، مدیریت ریسک، بررسی کارمزد، Slippage، Funding، Latency و رفتار واقعی بازار است. قبل از سرمایه واقعی، Dry-run یا Paper Trading را جدی بگیرید.
Snapshot مقایسه؛ سپتامبر ۲۰۲۶
«قدمت» در جدول زیر بر اساس تاریخ ایجاد مخزن عمومی GitHub محاسبه شده است؛ نه تاریخ تأسیس شرکت یا اولین نسخه خصوصی پروژه. تعداد Star نیز فقط snapshot محبوبیت GitHub در ۲۱ سپتامبر ۲۰۲۶ است و معیار کیفیت یا سودآوری نیست.
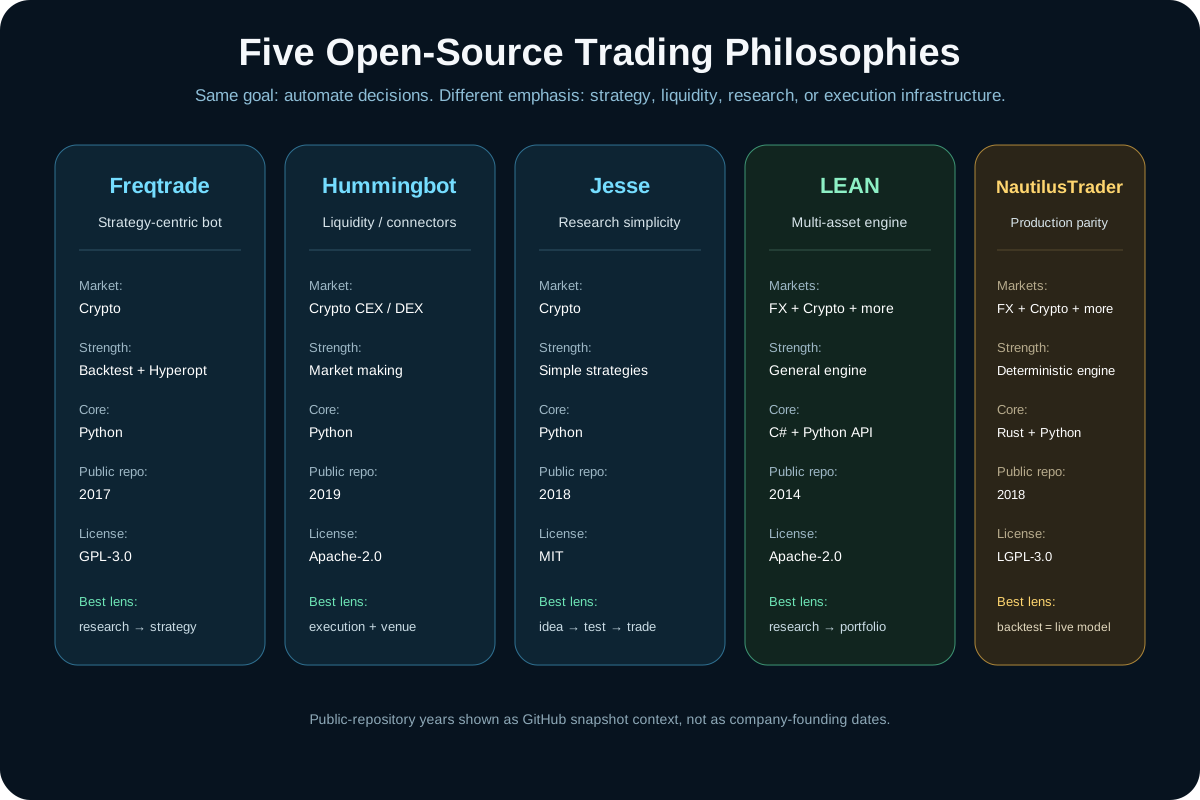
| پروژه | تمرکز اصلی | بازارها | زبان/هسته | مخزن عمومی از | قدمت تقریبی | مجوز | GitHub Stars* |
|---|---|---|---|---|---|---|---|
| Freqtrade | Strategy Bot، Backtest، Hyperopt | Crypto | Python | 17 May 2017 | حدود 9.3 سال | GPL-3.0 | ~54.6k |
| Hummingbot | Market Making، Connector، Multi-venue | Crypto CEX/DEX | Python | 2 Apr 2019 | حدود 7.5 سال | Apache-2.0 | ~20.1k |
| Jesse | Research ساده، Backtest، Paper/Live | Crypto | Python | 9 Nov 2018 | حدود 7.9 سال | MIT | ~8.6k |
| QuantConnect LEAN | Multi-asset Trading Engine | Forex، Crypto، Equities، Futures و بیشتر | C# Core + Python/C# | 28 Nov 2014 | حدود 11.8 سال | Apache-2.0 | ~21.7k |
| NautilusTrader | Production-grade Event-Driven Engine | FX، Crypto و Multi-asset | Rust Core + Python/Rust | 25 Jun 2018 | حدود 8.2 سال | LGPL-3.0 | ~29.2k |
*Starها در طول زمان تغییر میکنند و برای رتبهبندی فنی استفاده نشدهاند.
فلسفه رباتهای الگوریتم تریدینگ؛ Edge از «ربات» نمیآید
یکی از اشتباهات رایج در جستوجوی Crypto Trading Bot یا Forex Trading Bot این است که تصور کنیم خود نرمافزار یک «استراتژی سودده» است. در واقع، اکثر پروژههای جدی متنباز عمداً بین Infrastructure و Strategy تفاوت قائل میشوند.
یک معماری حرفهای معمولاً این چرخه را دارد:
Market Data → Signal / Statistical Edge → Portfolio & Risk Rules → Order Generation → Execution → Fills & Position Reconciliation → Monitoring → Research
ارزش یک framework در این است که این چرخه را قابل تست، قابل تکرار و قابل کنترل کند. اما اینکه استراتژی شما در آینده edge داشته باشد، مسئلهای جداست.
۱. Freqtrade؛ فلسفه Strategy-First برای کریپتو
Freqtrade یکی از شناختهشدهترین رباتهای ترید متنباز کریپتو است. پروژه با Python نوشته شده و تمرکز اصلی آن روی این است که معاملهگر بتواند Strategy خود را تعریف کند، روی داده تاریخی Backtest بگیرد، پارامترها را Optimize کند و سپس همان منطق را در Dry-run یا Live Trading به کار ببرد.
مستندات رسمی Freqtrade امکاناتی مانند Backtesting، Plotting، Money Management و Strategy Optimization را برجسته میکنند.
نقاط قوت
- تعریف Strategy با Python و Pandas
- Backtesting داخلی
- Hyperopt و بهینهسازی پارامترها
- Dry-run قبل از سرمایه واقعی
- ابزارهای مانیتورینگ و WebUI/Telegram
- مناسب برای معاملهگران Crypto که میخواهند سریع از ایده به تست برسند
فلسفه
Freqtrade را میتوان Strategy Research Bot دانست. کاربر بیشتر با منطق entry/exit، indicator، risk rule و portfolio parameters درگیر است تا پیادهسازی low-level اتصال به Exchange.
محدودیت مفهومی
برای Market Making بسیار low-latency یا معماری چندبازاره FX/Equity، Freqtrade انتخاب طبیعی اولیه نیست؛ DNA پروژه اساساً Crypto strategy bot است.
- GitHub
- Documentation
- Public repo created: 17 May 2017
۲. Hummingbot؛ فلسفه Liquidity و Execution در چند Venue کریپتو
Hummingbot از ابتدا با تمرکز جدی روی Market Making، Arbitrage، Order Book و Connectorها شناخته شد. معماری آن برای کار با صرافیهای متمرکز و غیرمتمرکز طراحی شده و Connectorها APIهای متفاوت Venueها را به interfaceهای استاندارد تبدیل میکنند.
Strategy V2 در Hummingbot معماری را به اجزایی مانند Candles، Controllers و Executors تقسیم میکند. Dashboard نیز امکان Backtesting و سپس deployment تنظیمات را فراهم میکند، و Paper Trade برای شبیهسازی بدون دارایی واقعی در دسترس است.
نقاط قوت
- مناسب برای Market Making و استراتژیهای execution-heavy
- Connectorهای متعدد CEX و DEX
- Paper Trading
- Backtesting برای Strategy V2
- معماری modular برای Controllers و Executors
- مناسب برای مدیریت چند bot یا چند Venue
فلسفه
Hummingbot بیش از آنکه صرفاً «سیگنالساز» باشد، به اجرای سفارش و تعامل با ساختار بازار اهمیت میدهد. در Market Making، جزئیاتی مثل Spread، Refresh Cycle، Inventory، Fill و Queue Behavior بخش مهم مسئلهاند.
محدودیت مفهومی
تمرکز اصلی پروژه Crypto است؛ اگر هدف شما یک portfolio engine چنددارایی با Forex، Options و Equities باشد، LEAN یا NautilusTrader معماری مناسبتری ارائه میکنند.
- GitHub
- Documentation
- Backtesting
- Paper Trading
- Public repo created: 2 Apr 2019
۳. Jesse؛ فلسفه سادهکردن مسیر Research تا Paper/Live
Jesse یک advanced crypto trading framework است که هدفش سادهکردن تحقیق، تعریف Strategy، Backtest، Optimization و Live Trading است.
یکی از نقاط قوت Jesse این است که syntax استراتژی را نسبتاً ساده نگه میدارد. پروژه از چند Symbol و چند Timeframe پشتیبانی میکند و روی جلوگیری از Look-ahead Bias در Backtest تأکید دارد. Paper Trading، Live Trading، chartهای تعاملی و ابزارهای Risk Management نیز در اکوسیستم آن وجود دارند.
نقاط قوت
- Python و API نسبتاً ساده Strategy
- Multi-symbol و Multi-timeframe
- Spot/Futures
- Backtest، Optimization و Paper/Live
- ابزارهای Risk Management
- Monte Carlo و Rule Significance در نسخههای جدید
- Self-hosted و privacy-oriented
فلسفه
Jesse تلاش میکند فاصله بین «یک ایده معاملاتی» و «یک آزمایش ساختیافته» را کوتاه کند.
محدودیت مفهومی
Jesse نیز عمدتاً Crypto-centric است و جایگزین یک execution engine چنددارایی در سطح LEAN یا NautilusTrader نیست.
- GitHub
- Documentation
- Website
- Public repo created: 9 Nov 2018
۴. QuantConnect LEAN؛ فلسفه Trading Engine چندبازاره
LEAN یک Algorithmic Trading Engine عمومی است، نه فقط یک Crypto Bot. هسته آن با C# نوشته شده و Strategyها را میتوان با C# یا Python توسعه داد.
LEAN برای Research، Backtesting و Live Trading طراحی شده و از asset classهای متعدد پشتیبانی میکند. مستندات رسمی QuantConnect صریحاً Forex و Crypto را در کنار Equity، Futures، Options و CFD پوشش میدهند. Brokerage integrationهایی مانند OANDA برای Forex و Binance/Bybit/Kraken/Coinbase برای Crypto نیز در اکوسیستم LEAN وجود دارند.
نقاط قوت
- معماری Multi-asset
- Forex و Crypto در یک engine
- Backtest و Live Trading
- Portfolio و Multi-currency modeling
- مدلهای قابل تعویض برای Fee، Fill، Slippage و Margin
- Python و C#
- مناسب برای researchهای portfolio-level
فلسفه
LEAN میخواهد یک General-Purpose Quant Engine باشد. Strategy تنها یکی از اجزای سامانه است؛ data feed، brokerage، portfolio model، transaction model و execution semantics همگی first-class concern هستند.
Reality Modeling
در Backtest، Fillها شبیهسازی میشوند. LEAN امکان سفارشیسازی مدلهای Fill، Fee، Slippage و Margin را میدهد. این دقیقاً همان جایی است که Backtest ساده از شبیهسازی واقعگرایانه جدا میشود.
- GitHub
- LEAN Docs
- Forex/Crypto brokerages
- Public repo created: 28 Nov 2014
۵. NautilusTrader؛ فلسفه Backtest-to-Live Parity و Event-Driven Correctness
NautilusTrader یک trading engine متنباز production-grade با هسته Rust و APIهای Python/Rust است. فلسفه اصلی آن کاهش شکاف بین research/backtest و live deployment است.
مستندات رسمی تأکید میکنند که همان event model، clock، cache و execution flow در محیطهای Backtest و Live استفاده میشوند. این موضوع برای سیستمهایی که از Backtest/Live Divergence آسیب میبینند، بسیار مهم است.
NautilusTrader asset-agnostic طراحی شده و instrument model آن CurrencyPairهای Fiat FX و Crypto را پوشش میدهد.
نقاط قوت
- Rust-native core با performance و type safety بالا
- Event-driven architecture
- Deterministic simulation
- Portfolio و Risk modeling
- Live Execution
- FX، Crypto و asset classهای دیگر
- Python برای strategy/orchestration و Rust برای بخشهای performance-critical
فلسفه
NautilusTrader را میتوان Execution Infrastructure with Research Parity دانست. ایده مرکزی این است که Strategy در محیط تست و محیط واقعی با semantics متفاوتی زندگی نکند.
پیچیدگی
این قدرت هزینه دارد: معماری NautilusTrader برای کاربر تازهکار از Freqtrade یا Jesse پیچیدهتر است. اگر فقط میخواهید یک Strategy ساده Crypto را سریع تست کنید، این سطح زیرساخت ممکن است بیش از نیاز شما باشد.
- GitHub
- Documentation
- Integrations
- Public repo created: 25 Jun 2018
مقایسه فلسفه پنج پروژه
| پروژه | سؤال محوری معماری | مناسبتر برای |
|---|---|---|
| Freqtrade | Strategy من روی Crypto چطور تست و optimize شود؟ | Strategy research، systematic crypto |
| Hummingbot | چطور روی چند Venue نقدشوندگی و execution را مدیریت کنم؟ | Market Making، Arbitrage، CEX/DEX |
| Jesse | چطور ایده را با کمترین boilerplate به Backtest و Live برسانم؟ | Python strategy research، Crypto |
| LEAN | چطور یک engine عمومی برای چند asset class و brokerage بسازم؟ | Forex/Crypto/Equity portfolio research |
| NautilusTrader | چطور semantics Backtest و Live را تا حد ممکن یکسان نگه دارم؟ | Production-grade event-driven systems |
Backtesting؛ جایی که بیشترین خطا رخ میدهد
داشتن Backtest بهتنهایی کافی نیست. یک Backtesting Engine خوب باید حداقل به این مسائل توجه کند:
- کارمزد: Maker و Taker Fee میتوانند Strategy ظاهراً سودده را تغییر دهند.
- Slippage و Spread: خرید دقیق روی Close کندل معمولاً فرضی خوشبینانه است.
- Funding: در Perpetual Futures بخشی از economics پوزیشن است.
- Latency: Signal، ارسال سفارش و Fill واقعی یک timestamp نیستند.
- Partial Fill: Full Fill فوری در Order Book کمعمق فرض واقعگرایانهای نیست.
- Look-ahead Bias: Backtest نباید آینده را ببیند.
- Overfitting: Optimization بیش از حد میتواند Noise را Edge فرض کند.
Paper Trading؛ مرحلهای که نباید حذف شود
Paper Trading یا Dry-run باید بین Backtest و Live قرار بگیرد. بهترین استفاده از آن بررسی Market Data، State Management، Stop/TP، رفتار در Disconnect، Restart/Recovery، Logging، Alerting و Order Lifecycle است.
Paper Trading هم کامل نیست؛ اگر Fillها بیش از حد ایدهآل شبیهسازی شوند، نتیجه همچنان خوشبینانه خواهد بود.
Risk Management؛ بخشی که Strategy نیست
یک سیستم حرفهای باید بتواند مستقل از Signal Strategy محدودیتهایی مثل Max Risk Per Trade، Max Daily Loss، Max Exposure، Max Leverage، Circuit Breaker، Stale-data Protection و API Failure Handling را اعمال کند.
اگر Strategy اجازه داشته باشد بدون محدودیت هر اندازه Position باز کند، مشکل معماری است؛ حتی اگر Backtest آن خوب به نظر برسد.
Crypto در برابر Forex؛ تفاوتهایی که Bot باید بفهمد
Crypto
- بازار 24/7
- Exchangeهای متعدد و Fragmented Liquidity
- Perpetual Funding
- Exchange-specific API behavior
- Spot/Futures/Options/DEX
- ریسک Custody و Exchange
Forex
- Session structure
- Broker/ECN execution model
- Spread متغیر
- Rollover/Swap
- Leverage rules
- Quote conventions و Pip/Tick specifics
- تفاوت Demo/Paper با Live Broker
به همین دلیل یک Crypto Bot خوب الزاماً یک Forex Bot خوب نیست.
کدام پروژه برای چه کسی مناسبتر است؟
اگر هدف شما توسعه سریع Strategy کریپتو با Backtest و Dry-run است، Freqtrade مسیر مستقیمی ارائه میدهد.
اگر مسئله اصلی شما Market Making، Arbitrage و Connectorهای CEX/DEX است، Hummingbot فلسفه مناسبتری دارد.
اگر یک Python framework ساده برای research، multi-timeframe و Paper/Live Crypto میخواهید، Jesse ارزش بررسی دارد.
اگر به Forex + Crypto + سایر Asset Classها، Portfolio Modeling و Brokerage Abstraction نیاز دارید، LEAN گزینه معماری گستردهتری است.
اگر هدف شما سیستم production-grade event-driven با تمرکز روی یکسانبودن semantics در Backtest و Live است، NautilusTrader طراحی عمیقتری در این حوزه دارد.
اینها «برنده» و «بازنده» نیستند؛ مسئله اصلی تناسب فلسفه پروژه با مسئله شما است.
معیار انتخاب یک Open Source Trading Bot
قبل از انتخاب Repository فقط به Star نگاه نکنید. فعالیت Commit و Release، Documentation، License، Connector مورد نیاز، فرضهای Backtest، Fee/Slippage/Funding، Paper Trading، Risk Engine، Recovery، Test Suite، Secret Management، Logging و Trade Auditability مهمترند.
مسیر توسعه منطقی
Hypothesis → Historical Data Validation → Realistic Backtest → Out-of-Sample → Walk-Forward → Paper Trading → Tiny-Risk Live → Monitoring → Gradual Scaling
هدف این چرخه «پیدا کردن یک نمودار زیبا» نیست؛ هدف کشف این است که آیا Strategy در شرایط مختلف رفتار پایدار دارد یا خیر.
امنیت در Trading Bot متنباز
Open Source بودن به معنی امنبودن خودکار نیست. قبل از اتصال API Key واقعی:
- Withdrawal permission را غیرفعال کنید.
- API Key را در Repository commit نکنید.
- IP allowlist را در صورت امکان فعال کنید.
- Secretها را در env یا Secret Manager نگه دارید.
- Exchange key را فقط با حداقل permission لازم بسازید.
- Logها را برای نشت Secret بررسی کنید.
- dependencyها و Docker imageها را بهروز نگه دارید.
نتیجهگیری
پروژههای متنباز الگوریتم تریدینگ را نباید فقط بهعنوان «ربات خرید و فروش» دید. آنها دیدگاههای متفاوتی درباره مهندسی سیستم معاملاتی ارائه میکنند.
Freqtrade روی Strategy workflow کریپتو تمرکز دارد.
Hummingbot روی Liquidity، Market Making و Execution چند Venue.
Jesse روی سادهکردن research-to-live برای توسعهدهنده Python.
LEAN یک trading engine عمومی چندبازاره است که Forex و Crypto را در کنار asset classهای دیگر میبیند.
NautilusTrader روی event-driven correctness و نزدیککردن Backtest به Live تأکید میکند.
انتخاب درست به بازار، نوع Strategy، نیاز به latency، سطح پیچیدگی، Broker/Exchange و مهمتر از همه، مدل مدیریت ریسک شما بستگی دارد.
این مقاله آموزشی است و توصیه سرمایهگذاری یا تضمین عملکرد هیچ Strategy یا نرمافزاری نیست.

نظرات
در حال بارگذاری نظرات...